آخرین وضعیت جهانی ورق استیل
- بازدید:4
- کامنت:0
- دو شنبه, 25 آبان 1405
مقدمه
بازار جهانی ورق استیل در سال ۲۰۲۶ با یک تناقض ظاهری روبهروست: از یک سو ارزش بازار با نرخ رشد سالانه حدود ۵ درصد افزایش مییابد و از سوی دیگر، تولید جهانی در سایه مازاد ظرفیت و فشار بر حاشیه سود، مسیر متفاوتی را طی میکند. برای فعالان زنجیره تأمین، درک این شکاف میان «رشد ارزشی» و «واقعیت حجمی» از هر عدد دیگری مهمتر است.
اندازه بازار: عددی که رشد میکند، اما نه به یک اندازه
بر اساس گزارشهای منتشرشده در سال ۲۰۲۶، اندازه بازار جهانی ورق استیل (Stainless Steel Plate) از حدود ۶۶.۸۶ میلیارد دلار در سال ۲۰۲۵ به ۷۰.۴۱ میلیارد دلار در سال ۲۰۲۶ رسیده است که معادل نرخ رشد سالانه مرکب (CAGR) حدود ۵.۳ درصد است . پیشبینیها نشان میدهد این بازار تا سال ۲۰۳۰ به ۸۵.۵۷ میلیارد دلار برسد، یعنی رشد با نرخ متوسط ۵.۰ درصد در سالهای آینده ادامه یابد .
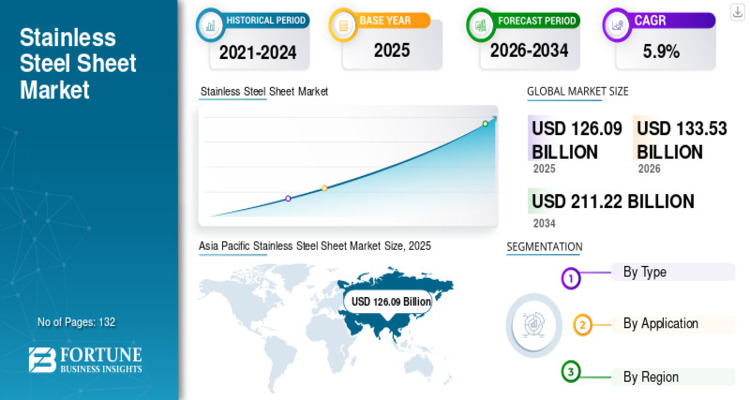
نکته مهم در اینجا تفکیک «ورق» از کل بازار استیل است. گزارش دیگری که بازار «ورق استیل» (Stainless Steel Sheet) را با دامنه وسیعتری تعریف میکند، اندازه آن را در سال ۲۰۲۶ حدود ۱۳۳.۵۳ میلیارد دلار برآورد کرده و CAGR ۵.۹ درصد را برای دوره ۲۰۲۶ تا ۲۰۳۴ پیشبینی میکند . تفاوت این دو عدد عمدتاً به تعریف محصول (ورق ضخیم در برابر ورق نازک و اشکال مختلف) و روششناسی پژوهش برمیگردد، نه به اختلاف واقعی در بازار. برای مقالهای که مخاطب آن فعالان صنعتی است، ذکر این نکته ضروری است که اعداد بازار بسته به دامنه تعریف متفاوتاند و باید مبنای مقایسه مشخص شود.
رشد ارزشی در برابر رشد حجمی: دو روایت از یک بازار
رشد ۵ درصدی ارزش بازار در سال ۲۰۲۶ در حالی رخ میدهد که تولید جهانی فولاد ضدزنگ در نیمه اول همین سال تنها ۵ درصد رشد داشته است — از ۳۱.۴ میلیون تن به ۳۲.۹۶ میلیون تن . این همراستایی ظاهری میتواند گمراهکننده باشد: رشد ارزش بازار عمدتاً ناشی از افزایش قیمتهای پایه، تورم هزینههای انرژی و مواد اولیه، و تغییر ترکیب محصول به سمت گریدهای بالاتر است، نه صرفاً رشد تقاضای حجمی.
تصویر منطقهای این تفاوت را روشنتر میکند. آسیا با تولید ۲۸.۳ میلیون تن در نیمه اول ۲۰۲۶، بیش از ۸۵ درصد تولید جهانی را در اختیار دارد و رشد ۶.۱ درصدی را ثبت کرده است. چین به تنهایی ۲۱.۱ میلیون تن تولید کرده که رشد ۷.۱ درصدی را نشان میدهد . در مقابل، تولید اتحادیه اروپا با ۳.۷ درصد کاهش به ۲.۹۱ میلیون تن رسیده است . این واگرایی یعنی بازار جهانی ورق استیل در سال ۲۰۲۶ یک بازار یکپارچه نیست؛ بازار آسیا در حال انبساط است و بازار اروپا در حال انقباض.
محرکهای رشد: چه چیزی بازار را به پیش میبرد؟
گزارشهای بازار، رشد تاریخی این بخش را به چند عامل نسبت میدهند: توسعه زیرساختها و ساختوساز، افزایش استفاده از استیل در صنایع شیمیایی و پتروشیمی، تقاضا از سوی کشتیسازی و صنایع دریایی، و رشد تولید تجهیزات صنایع غذایی و آشامیدنی . این محرکها در سال ۲۰۲۶ همچنان پابرجا هستند، اما با یک تفاوت مهم: محرکهای سنتی (ساختوساز و زیرساخت) در اقتصادهای توسعهیافته کندتر شدهاند و رشد به سمت اقتصادهای آسیایی و پروژههای زیرساختی در هند و جنوب شرق آسیا جابهجا شده است.
عامل دیگری که کمتر در تحلیلهای حجمی دیده میشود، فشار مقرراتی برای کاهش انتشار کربن است. هرچند این عامل مستقیماً در آمار اندازه بازار سال ۲۰۲۶ منعکس نمیشود، اما در حال تغییر ترکیب تقاضا به سمت گریدهای با قابلیت ردیابی و تولیدکنندگانی با مسیر تولید کمکربنتر است. این روند در سالهای بعد میتواند سهم بازار تولیدکنندگانی که الزامات زیستمحیطی را رعایت نمیکنند، کاهش دهد.
پیامد برای خریدار: رشد بازار به معنای رشد قدرت چانهزنی تأمینکننده نیست
یکی از برداشتهای نادرست از رشد ۵ درصدی بازار این است که قدرت چانهزنی تأمینکنندگان افزایش یافته است. واقعیت تولید در سال ۲۰۲۶ چیز دیگری میگوید. تولید چین در نیمه اول سال با وجود «قیمتهای نسبتاً پایین استیل و فشار مداوم بر حاشیه سود کارخانهها» رشد کرده است . به بیان دیگر، رشد حجمی در آسیا با فشار بر سودآوری تولیدکنندگان همراه بوده، نه با افزایش قدرت قیمتگذاری آنها.
برای خریدار ورق استیل، این وضعیت یک فرصت و یک ریسک همزمان ایجاد میکند. فرصت از این جهت که عرضه در سمت آسیا فراوان است و رقابت میان تأمینکنندگان (بهویژه چین، اندونزی و هند) بالاست. ریسک از این جهت که فشار بر حاشیه سود تولیدکنندگان میتواند به کاهش کیفیت، افزایش تلورانس منفی، یا تأخیر در تحویل منجر شود — همان مسائلی که در بخشهای قبلی این مجموعه به آنها پرداخته شد.
جمعبندی
بازار جهانی ورق استیل در سال ۲۰۲۶ بازاری است با رشد ارزشی پایدار حدود ۵ درصد، اما با شکاف فزاینده میان مناطق: آسیا موتور محرک حجم است و اروپا در حال عقبنشینی. این رشد ارزشی بیشتر بازتاب هزینهها و ترکیب محصول است تا تقاضای قوی و یکنواخت. برای واردکننده ایرانی، معنای عملی این تصویر روشن است: عرضه جهانی کافی است و رقابت در سمت تأمینکننده بالاست، اما انتخاب تأمینکننده نباید تنها بر پایه قیمت واحد انجام شود، زیرا فشار حاشیه سود در آسیا میتواند به قیمت کاهش کیفیت تمام شود.
آخرین مطالب
مروری بر اندازه و نرخ رشد بازار جهانی ورق استیل در سال ۲۰۲۶
دو شنبه, 25 آبان 1405
قیمت ورق استیل از ۱.۲۸ میلیون تا کجا؟
دو شنبه, 25 آبان 1405
ورق استیل در سراشیبی صعودی؛ چرا قیمتها در بازار ایران مهار نمیشوند؟
دو شنبه, 25 آبان 1405
رقابت ۳۰۴ در برابر ۳۱۶؛ تفاوت ۲۰۰ هزار تومانی قیمت، چقدر در کیفیت پروژه شما ارزش دارد؟
دو شنبه, 25 آبان 1405
تحلیل ساختار تقاضا و عرضه ورق استیل در نیمه دوم ۲۰۲۶؛ نقش صنایع پیشران و انرژی
دو شنبه, 25 آبان 1405
بازسازی زنجیره تأمین جهانی: منطقهگرایی، کربنزدایی و انطباقپذیری، کلیدهای جدید رقابت
دو شنبه, 25 آبان 1405
کاربرد روشهای آزمون غیرمخرب (مانند فراصوت) در تضمین کیفیت ظروف چندلایه استیل
دو شنبه, 25 آبان 1405
استنلس استیل در صنعت نظامی؛ از لوله سلاح تا قطعات هوافضا
دو شنبه, 25 آبان 1405
هزینههای پنهان فولاد کربنی: وقتی قیمت پایین، گران تمام میشود
دو شنبه, 25 آبان 1405
ورق استیل آستنیتی (Austenitic Stainless Steel): خواص، کاربردها و دلایل محبوبیت
دو شنبه, 25 آبان 1405
هزینه بالاتر استیل 321 نسبت به گرید ۳۰۴ به دلیل افزودن تیتانیوم
دو شنبه, 25 آبان 1405
ماشینکاری استیل 321: چالشها و راهکارها
دو شنبه, 25 آبان 1405
شکلدهی استیل 321 در دمای بالا (کارگرم): ملاحظات و محدودیتها
دو شنبه, 25 آبان 1405
آنیل استنلس استیل 321 کردن (Annealing): دما، زمان و کنترل خنککاری
دو شنبه, 25 آبان 1405
ترکیب شیمیایی استیل 321: نقش کلیدی هر عنصر در عملکرد آن
دو شنبه, 25 آبان 1405
فرآیندهای عملیات حرارتی بر روی استنلس استیل نسوز برای دستیابی به خواص مطلوب
دو شنبه, 25 آبان 1405
مقایسه ۳ گرید پرکاربرد استنلس استیل نسوز (۳۰۴، ۳۱۶، ۳۲۱)
دو شنبه, 25 آبان 1405
ارسال نظر